Domain mthf.de kaufen?
Wir ziehen mit dem Projekt
mthf.de um.
Sind Sie am Kauf der Domain
mthf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mthf.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
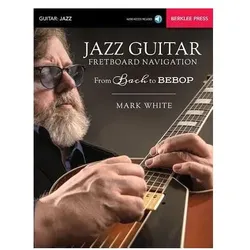
Mark White, Jazz Guitar Fretboard Navigation Gitarre Buch + Online-Audio, Sachbücher von Mark WhiteEntwickeln Sie ein Fingerboard-Konzept, das die grossartige Navigationskonzeption der klassischen Gitarrentradition mit dem improvisatorischen, spontanen Solo-Inhalt und der Sprache des modernen Jazzgitarristen verbindet, um ein insgesamt flexibles und reichhaltiges Fingerboard-Konzept zu schaffen. Das Ergebnis ist ein umfassender Ansatz für das Gitarrenfingerboard, der vertikale Orientierungen mit seitlichen und diagonalen Phrasierungen kombiniert. Jedes Bach/Bebop-Paar von Arrangements präsentiert ähnliche Fingeringskonzepte, sodass Sie sehen können, wie sie über verschiedene Stile hinweg anwendbar sind. Dies wird letztendlich zu einer Kontinuität in den Fingeringskonzepten führen, die Sie auf alle Gitarrentraditionen anwenden können. Die begleitenden Online-Aufnahmen umfassen Demonstrations- und Mitspieltracks, einschliesslich Gitarrenduos und Jazz-Combos. Traditionelle Fingerings und Tabulaturen sind enthalten.37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online Consumer Information Search Behavior and the Source Site Target Codification Model, Fachbücher von Steven SowmaDas Fachbuch "Online Consumer Information Search Behavior and the Source Site Target Codification Model" von Steven Sowma bietet eine umfassende Analyse des Verhaltens von Konsumenten bei der Informationssuche im Internet. Es untersucht, wie individuelle demografische Merkmale, Internetattribute sowie interne und externe Einflussfaktoren das Suchverhalten beeinflussen. Mit einem klaren Fokus auf Marketingstrategien und deren Anwendung in der digitalen Welt bietet das Buch wertvolle Einblicke für Fachleute und Studierende im Bereich Wirtschaft und Recht. Die zweite Auflage, veröffentlicht im Jahr 2011, enthält aktualisierte Informationen und Fallstudien, die die Relevanz des Themas unterstreichen. Die 372 Seiten umfassende Publikation ist in englischer Sprache verfasst und richtet sich an alle, die ein tieferes Verständnis für das Konsumentenverhalten im digitalen Raum entwickeln möchten.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mark White, Jazz Guitar Fretboard Navigation Gitarre Buch + Online-Audio, Sachbücher von Mark WhiteEntwickeln Sie ein Fingerboard-Konzept, das die grossartige Navigationskonzeption der klassischen Gitarrentradition mit dem improvisatorischen, spontanen Solo-Inhalt und der Sprache des modernen Jazzgitarristen verbindet, um ein insgesamt flexibles und reichhaltiges Fingerboard-Konzept zu schaffen. Das Ergebnis ist ein umfassender Ansatz für das Gitarrenfingerboard, der vertikale Orientierungen mit seitlichen und diagonalen Phrasierungen kombiniert. Jedes Bach/Bebop-Paar von Arrangements präsentiert ähnliche Fingeringskonzepte, sodass Sie sehen können, wie sie über verschiedene Stile hinweg anwendbar sind. Dies wird letztendlich zu einer Kontinuität in den Fingeringskonzepten führen, die Sie auf alle Gitarrentraditionen anwenden können. Die begleitenden Online-Aufnahmen umfassen Demonstrations- und Mitspieltracks, einschliesslich Gitarrenduos und Jazz-Combos. Traditionelle Fingerings und Tabulaturen sind enthalten.37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Online Consumer Information Search Behavior and the Source Site Target Codification Model, Fachbücher von Steven SowmaDas Fachbuch "Online Consumer Information Search Behavior and the Source Site Target Codification Model" von Steven Sowma bietet eine umfassende Analyse des Verhaltens von Konsumenten bei der Informationssuche im Internet. Es untersucht, wie individuelle demografische Merkmale, Internetattribute sowie interne und externe Einflussfaktoren das Suchverhalten beeinflussen. Mit einem klaren Fokus auf Marketingstrategien und deren Anwendung in der digitalen Welt bietet das Buch wertvolle Einblicke für Fachleute und Studierende im Bereich Wirtschaft und Recht. Die zweite Auflage, veröffentlicht im Jahr 2011, enthält aktualisierte Informationen und Fallstudien, die die Relevanz des Themas unterstreichen. Die 372 Seiten umfassende Publikation ist in englischer Sprache verfasst und richtet sich an alle, die ein tieferes Verständnis für das Konsumentenverhalten im digitalen Raum entwickeln möchten.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
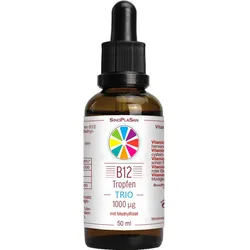
B12 Trio 1000Mcg + 5-Mthf 50 MLProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Verwendung/Anwendung/Verzehrempfehlung: 5 Tropfen täglich einnehmen. Vor dem Verzehr leicht schütteln. Das Produkt sollten nach dem Öffnen im Kühlschrank aufbewahrt werden und ist bis zum Ende des Mindesthaltbarkeitsdatums (siehe Etikett) haltbar. Nehmen Sie das Produkt auf nüchternen Magen oder zu einer Mahlzeit ein. Nährwertdeklaration: Nährstoff pro 5 Tropfen %NRV* Vitamin B12, davon 1000 μg 40000% • Methylcobalamin 500 μg ** • Adenosylcobalamin 500 μg ** L–Methylfolat 400 μg 200% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bidestilliertes Wasser, pflanzliches Glycerin, Vitamin B12 (Adenosylcobalamin), Vitamin B12 (Methylcobalamin), L-Methylfolat. Allergene: keine Nettofüllmenge: 50 ml Aufbewahrungsbedingungen: Trocken, kühl und lichtgeschützt lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: SinoPlaSan AG Baltmannsweiler Straße 50 D - 73262 Reichenbach an der Fils Weitere Hinweise: Alkoholfrei, vegan, laktosefrei, hochdosiert, geschmacklos, glutenfrei, hefefrei, GMO-frei, frei von Farbstoffen, frei von Aromastoffen, frei von Lebensmittelzusätzen wie z.B. Magnesiumstearat. Beachten Sie Wechselwirkungen mit Eisen, Magnesium, Zink, Vitamin B1, Vitamin B2, Vitamin B3, Vitamin B6 und Vitamin B7 (Biotin). Die Nährstoffe fördern die gegenseitige Aufnahme. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.sinoplasan.de Stand: 08/202218,17 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
PHS-memory RAM passend für Supermicro SuperServer 6016T-MTHF (Supermicro SuperServer 6016T-MTHF, 3 x 32GB), RAM Modellspezifisch, SchwarzDieser 96GB (3x32GB) Arbeitsspeicher ist für Supermicro SuperServer 6016T-MTHF 100% kompatibel. Informationen zur Speicherbestückung: Folgende technische Spezifikationen sollten im Vorfeld beachtet werden: Im Gerät können ECC DIMM (mit Error-Correction-Code) oder RDIMM (Registered DIMM) RAM-Speicher installiert werden. RDIMM Speicher sind empfehlenswert, wenn grosse Speicherkapazitäten erreicht werden sollen. Die verschiedenen Speicher-Technologien (ECC / RDIMM) dürfen nicht gemischt betrieben werden. Falls eine Speichererweiterung mit den bereits vorhandenen RAM-Speichern vorgenommen werden soll, muss geprüft werden, welche Speichertechnologie (ECC / RDIMM) vorhanden ist. Ein höherer Speichertakt des Speichermoduls passt sich automatisch dem vom System vorgegebenen Speichertakt an. Dies kann vor allem bei grösseren Kapazitäten der Fall sein. Speichersteckplätze, für die kein Prozessor vorhanden ist, dürfen nicht bestückt werden.518,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.